Thiết kế website công ty bảo hiểm là việc xây dựng một website vừa tạo niềm tin (thông tin pháp lý, đội ngũ tư vấn, sản phẩm minh bạch) vừa thu được khách hàng tiềm năng (form tư vấn, tính phí sơ bộ, đặt lịch gọi lại). Một website bảo hiểm tốt cần rõ ràng về pháp lý, nhanh, an toàn dữ liệu và có nội dung giải thích sản phẩm bằng ngôn ngữ dễ hiểu, không hứa hẹn vượt quá quy định.
Bài viết này dành cho công ty/đại lý/môi giới bảo hiểm, ban điều hành hoặc người phụ trách marketing đang chuẩn bị làm hoặc làm lại website. Bạn sẽ có cấu trúc trang, danh sách tính năng, bảng quyết định theo mô hình kinh doanh, các điểm tuân thủ cần kiểm tra và những lỗi thường gặp.
Mục lục
- Vì sao website bảo hiểm khác website doanh nghiệp thông thường?
- Chọn loại website theo mô hình kinh doanh
- Cấu trúc trang nên có
- Tính năng cần thiết
- Nội dung và E-E-A-T cho ngành bảo hiểm
- Tuân thủ pháp lý và dữ liệu cá nhân
- SEO và tracking cho website bảo hiểm
- Quy trình triển khai từng bước
- Lỗi thường gặp
- Khi nào nên và không nên làm website riêng?
- Câu hỏi thường gặp
- Nguồn tham khảo
Vì sao website bảo hiểm khác website doanh nghiệp thông thường?
Bảo hiểm là sản phẩm vô hình, giá trị chỉ thể hiện khi có sự cố, và hợp đồng thường kéo dài nhiều năm. Người dùng vì thế dè dặt hơn so với khi mua một món hàng. Trước khi để lại số điện thoại, họ thường tự hỏi bốn điều: công ty này có hợp pháp không, người tư vấn là ai, quyền lợi và loại trừ ra sao, và dữ liệu của mình có an toàn không. Website phải trả lời được cả bốn câu hỏi đó mà không cần gọi điện.
Ngoài ra, bảo hiểm là ngành có quản lý chặt. Luật Kinh doanh bảo hiểm số 08/2022/QH15 có hiệu lực từ ngày 01/01/2023, nên mọi thông tin về sản phẩm, quyền lợi và hoạt động tư vấn hiển thị trên website cần phù hợp với khuôn khổ này. Bài viết không thay thế tư vấn pháp lý: hãy nhờ bộ phận pháp chế hoặc luật sư rà soát nội dung trước khi đưa lên.
| Tiêu chí | Website doanh nghiệp thông thường | Website bảo hiểm |
|---|---|---|
| Mục tiêu chính | Giới thiệu, bán hàng nhanh | Xây niềm tin, thu lead tư vấn chất lượng |
| Nội dung sản phẩm | Mô tả tính năng, giá | Quyền lợi, điều kiện, loại trừ, quy trình bồi thường |
| Rủi ro nội dung | Thấp đến trung bình | Cao: dễ bị coi là gây hiểu nhầm nếu hứa quá mức |
| Dữ liệu thu thập | Tên, SĐT, email | Thêm tuổi, tình trạng gia đình, đôi khi thông tin sức khỏe (nhạy cảm) |
| Chu kỳ quyết định | Ngắn | Dài, cần nhiều điểm chạm và nội dung giải thích |
Chọn loại website theo mô hình kinh doanh
Không có một website bảo hiểm “chuẩn” cho mọi đơn vị. Trước khi thiết kế, hãy xác định bạn là ai, vì điều này quyết định cấu trúc, nội dung và mức tuân thủ.
| Mô hình | Ưu tiên của website | Cần có | Lưu ý |
|---|---|---|---|
| Doanh nghiệp bảo hiểm | Thông tin pháp lý, danh mục sản phẩm, mạng lưới, chăm sóc khách hàng | Cổng bồi thường, tra cứu hợp đồng (nếu có), trang tin/thông cáo, tuyển dụng | Yêu cầu bảo mật và tích hợp hệ thống nội bộ cao; thường cần đội kỹ thuật riêng |
| Công ty môi giới bảo hiểm | So sánh, tư vấn độc lập, nhiều nhà bảo hiểm | Trang đối tác, bảng so sánh quyền lợi, form tư vấn | Nêu rõ vai trò môi giới, tránh mạo nhận là nhà bảo hiểm |
| Đại lý/đội ngũ tư vấn | Thương hiệu cá nhân, uy tín tư vấn viên | Hồ sơ tư vấn viên, bài kiến thức, đặt lịch | Chỉ giới thiệu sản phẩm của đơn vị mình được phép phân phối |
| Trang chuyên sản phẩm (ô tô, sức khỏe, hưu trí…) | Thu lead cho một nhóm sản phẩm | Landing page, công cụ tính phí sơ bộ, FAQ | Phải nói rõ kết quả tính chỉ mang tính tham khảo |
Nếu chỉ cần một website giới thiệu và thu lead, một website WordPress được cấu hình tốt thường đủ và dễ quản trị nội dung. Nếu cần cổng khách hàng, đăng nhập, tra cứu hợp đồng, hãy cân nhắc hệ thống riêng và tách rõ phần “website giới thiệu” khỏi phần “ứng dụng”.
Cấu trúc trang nên có cho website công ty bảo hiểm
Trang chủ
Trang chủ cần nói trong vài giây: bạn là ai (tên pháp nhân, loại hình hoạt động), phục vụ ai, có những nhóm sản phẩm nào, và bước tiếp theo là gì. Đặt thông tin pháp lý và liên hệ thật ở vị trí dễ thấy, không chỉ ở chân trang. Tránh slider quá nhiều lời hứa; hãy ưu tiên các khối: nhóm sản phẩm, quy trình tư vấn, đội ngũ, bài kiến thức nổi bật, cam kết bảo mật dữ liệu.
Trang sản phẩm
Mỗi nhóm sản phẩm nên có một trang riêng với cùng một khung:
- Sản phẩm này dành cho ai và giải quyết rủi ro nào.
- Quyền lợi chính, bằng ngôn ngữ đơn giản.
- Điều kiện tham gia, thời gian chờ (nếu có).
- Các trường hợp loại trừ, đặt ở vị trí rõ ràng thay vì chôn cuối trang.
- Quy trình yêu cầu bồi thường theo từng bước.
- Câu hỏi thường gặp và liên kết đến tài liệu chính thức của nhà bảo hiểm.
Trang đội ngũ và về chúng tôi
Đây là nơi tạo E-E-A-T. Nêu tên pháp nhân, năm hoạt động, địa chỉ, và với từng tư vấn viên: họ tên thật, vai trò, lĩnh vực tư vấn. Chỉ ghi chứng chỉ, giấy phép và thành tích khi có thể xuất trình; không dùng số liệu mơ hồ như “hàng nghìn khách hàng” nếu không có bằng chứng.
Trang kiến thức
Blog là kênh SEO chính cho bảo hiểm: so sánh loại hình, giải thích thuật ngữ, hướng dẫn thủ tục bồi thường, lưu ý khi đọc hợp đồng. Mỗi bài nên có tác giả, ngày cập nhật và người rà soát chuyên môn khi nói về quyền lợi hoặc quy định.
Trang liên hệ và chính sách
Gồm địa chỉ, giờ làm việc, hotline, email, form liên hệ; kèm chính sách bảo mật, điều khoản sử dụng và thông báo thu thập dữ liệu cá nhân dễ đọc.
Tính năng cần thiết trên website bảo hiểm
| Tính năng | Mục đích | Mức ưu tiên | Lưu ý triển khai |
|---|---|---|---|
| Form xin tư vấn ngắn | Thu lead | Rất cao | Chỉ hỏi trường cần thiết (tên, SĐT, nhu cầu); có ô đồng ý xử lý dữ liệu |
| Nút gọi/Zalo cố định trên mobile | Giảm ma sát liên hệ | Cao | Theo dõi sự kiện click để biết kênh nào hiệu quả |
| Công cụ tính phí sơ bộ | Tăng tương tác | Trung bình | Ghi rõ là ước tính, phí thực tế theo thẩm định của nhà bảo hiểm |
| Bảng so sánh sản phẩm | Hỗ trợ quyết định | Trung bình | Chỉ so sánh dữ liệu công khai và có nguồn; cập nhật định kỳ |
| Hướng dẫn bồi thường | Giảm hỏi đáp, tăng tin cậy | Cao | Dẫn về quy trình chính thức của nhà bảo hiểm |
| Đặt lịch tư vấn | Chuyển lead thành cuộc hẹn | Trung bình | Gửi email/SMS xác nhận |
| Chatbot/hộp chat | Hỗ trợ ngoài giờ | Tùy chọn | Không để bot đưa lời khuyên về quyền lợi hợp đồng; chuyển người thật khi cần |
| Đa ngôn ngữ | Phục vụ khách nước ngoài | Tùy chọn | Chỉ khi có đủ nội dung chất lượng cho ngôn ngữ đó |
Nội dung và E-E-A-T cho website bảo hiểm
Google đánh giá nội dung theo kinh nghiệm, chuyên môn, độ tin cậy và uy tín, đặc biệt nghiêm với các chủ đề ảnh hưởng đến tài chính của người dùng. Với bảo hiểm, bạn có thể làm rõ các tín hiệu này bằng cách thực tế sau:
- Tác giả thật: bài kiến thức có tên người viết và người duyệt; trang tác giả mô tả vai trò.
- Nguồn rõ ràng: trích dẫn văn bản pháp luật, tài liệu sản phẩm chính thức; ghi ngày cập nhật.
- Trung thực về hạn chế: nói rõ ai không nên mua, khi nào sản phẩm không phù hợp, các điều khoản loại trừ.
- Ngôn ngữ dễ hiểu: giải thích thuật ngữ như thời gian chờ, mức khấu trừ, quyền lợi loại trừ bằng ví dụ đơn giản.
- Không phóng đại: tránh các cụm như “bồi thường 100%”, “không bao giờ từ chối” khi không thể chứng minh.
Gợi ý cụm bài cho blog
- Bài giải thích thuật ngữ (hợp đồng, thời gian chờ, người thụ hưởng).
- Bài so sánh loại hình (nhân thọ, phi nhân thọ, sức khỏe, xe cơ giới).
- Bài quy trình: cách làm hồ sơ bồi thường, cần giấy tờ gì.
- Bài theo tình huống: gia đình có con nhỏ, người lao động tự do, chủ doanh nghiệp nhỏ.
- Bài đọc hợp đồng: 10 điểm cần kiểm tra trước khi ký.
Tuân thủ pháp lý và dữ liệu cá nhân khi làm website bảo hiểm
Hãy xem đây là danh sách kiểm tra để làm việc với pháp chế, không phải tư vấn pháp lý. Quy định có thể thay đổi, vì vậy cần kiểm tra văn bản hiện hành trước khi xuất bản (ví dụ, Luật Kinh doanh bảo hiểm 2022 đã có điều khoản được sửa đổi sau đó nên nên dùng bản hợp nhất mới nhất).
| Hạng mục | Việc cần làm | Ghi chú |
|---|---|---|
| Danh tính pháp lý | Hiển thị tên pháp nhân, địa chỉ, thông tin giấy phép/đăng ký đúng thực tế | Không mượn thông tin của đơn vị khác |
| Nội dung sản phẩm | Mô tả theo tài liệu chính thức của nhà bảo hiểm; nêu loại trừ | Không cam kết quyền lợi ngoài hợp đồng |
| Quảng cáo, khuyến mại | Rà soát với pháp chế trước khi đăng | Kiểm tra quy định hiện hành về quảng cáo và hoạt động bảo hiểm |
| Dữ liệu cá nhân | Thông báo mục đích thu thập, có cơ chế đồng ý, hạn chế dữ liệu nhạy cảm | Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15 có hiệu lực từ 01/01/2026 |
| Lưu trữ và truy cập | HTTPS, phân quyền, sao lưu, nhật ký truy cập | Hạn chế người xem dữ liệu khách hàng |
| Cookie và tracking | Thông báo rõ khi dùng công cụ phân tích/quảng cáo | Không gắn pixel vào trang có dữ liệu nhạy cảm |
Một nguyên tắc thực tế: khi website thu thập thông tin về sức khỏe để tư vấn, đây là dữ liệu nhạy cảm. Hãy cân nhắc chỉ thu thập sau khi đã có liên hệ trực tiếp, thay vì hỏi ngay trong form đầu tiên.
SEO và tracking cho website bảo hiểm
SEO onpage
Từ khóa trong ngành bảo hiểm thường có ý định khác nhau: tìm hiểu (bảo hiểm sức khỏe là gì), so sánh (nên mua bảo hiểm nào), hành động (xin tư vấn). Hãy gán mỗi nhóm cho một loại trang: bài kiến thức, bài so sánh và trang sản phẩm/landing. Mỗi trang một ý định chính, tiêu đề rõ, mô tả khoảng 150 ký tự, heading có cấu trúc.
Dữ liệu có cấu trúc
Schema.org có loại InsuranceAgency để mô tả đại lý bảo hiểm, kèm tên, địa chỉ, số điện thoại và giờ làm việc. Hướng dẫn của Google về dữ liệu có cấu trúc doanh nghiệp địa phương cho biết các thuộc tính nên khai báo. Lưu ý: dữ liệu có cấu trúc giúp máy hiểu trang, không đảm bảo hiển thị kết quả đặc biệt trên Google. Xem thêm bài Schema markup là gì.
SEO địa phương
Nếu có văn phòng giao dịch, hãy tối ưu hồ sơ doanh nghiệp trên Google, nhất quán tên – địa chỉ – số điện thoại với website. Tham khảo tối ưu Google Business Profile.
Tốc độ và trải nghiệm
Người dùng bảo hiểm thường truy cập bằng điện thoại. Hãy đo Core Web Vitals (LCP, INP, CLS), nén ảnh, hạn chế plugin và script bên thứ ba. Xem Core Web Vitals là gì.
Tracking
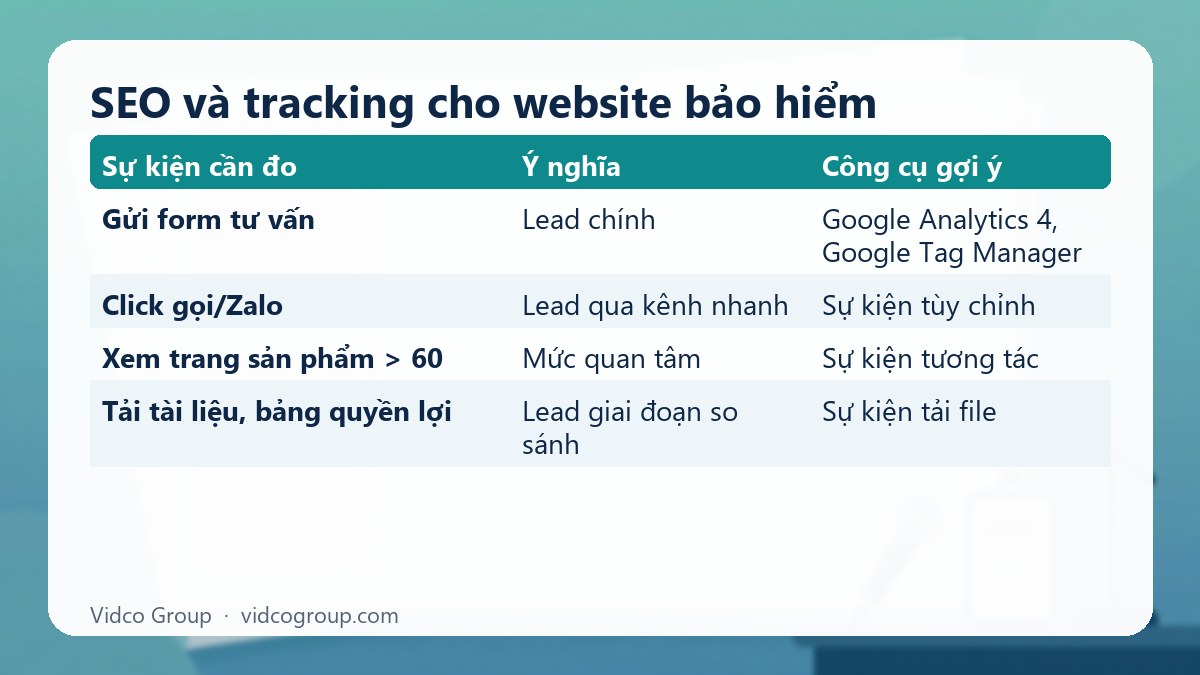
| Sự kiện cần đo | Ý nghĩa | Công cụ gợi ý |
|---|---|---|
| Gửi form tư vấn | Lead chính | Google Analytics 4, Google Tag Manager |
| Click gọi/Zalo | Lead qua kênh nhanh | Sự kiện tùy chỉnh |
| Xem trang sản phẩm > 60 giây | Mức quan tâm | Sự kiện tương tác |
| Tải tài liệu, bảng quyền lợi | Lead giai đoạn so sánh | Sự kiện tải file |
| Nguồn truy cập từng lead | Phân bổ ngân sách | UTM + báo cáo nguồn |
Khi đo lường, đừng đưa thông tin định danh hay dữ liệu nhạy cảm vào tham số URL hoặc sự kiện analytics.
Quy trình thiết kế website công ty bảo hiểm từng bước
- Xác định mô hình và mục tiêu: doanh nghiệp, môi giới hay đại lý; mục tiêu lead, thương hiệu hay hỗ trợ khách hiện tại.
- Kiểm kê nội dung và pháp lý: giấy tờ, tài liệu sản phẩm được phép sử dụng, người duyệt nội dung.
- Lập sơ đồ trang và wireframe: theo phần cấu trúc ở trên; quyết định tính năng bắt buộc.
- Thiết kế giao diện: màu sắc nhã nhặn, dễ đọc; chữ đủ lớn cho người lớn tuổi; nút hành động rõ.
- Xây dựng và tích hợp: CMS, form, tracking, bảo mật, tốc độ.
- Nhập nội dung và rà soát: kiểm tra chính tả, số liệu, nguồn; pháp chế duyệt.
- Kiểm thử: mobile, trình duyệt, form gửi về đúng nơi, email thông báo, tốc độ.
- Ra mắt và theo dõi: gửi sitemap lên Google Search Console, kiểm tra lập chỉ mục, theo dõi lead 30 ngày đầu.
- Vận hành: cập nhật nội dung, sao lưu, cập nhật bảo mật định kỳ. Tham khảo thêm quy trình thiết kế website.
Lỗi thường gặp khi làm website bảo hiểm
- Hứa hẹn quá mức: dùng lời lẽ như “chắc chắn được chi trả” gây rủi ro pháp lý và mất niềm tin.
- Thiếu thông tin pháp lý: người dùng không biết bạn là ai, thuộc đơn vị nào.
- Form quá dài: hỏi cả tình trạng sức khỏe ngay từ đầu làm giảm tỷ lệ gửi và tăng rủi ro dữ liệu.
- Sao chép nội dung của nhà bảo hiểm hoặc đối thủ: trùng lặp, không có giá trị riêng, có thể vi phạm bản quyền.
- Không cập nhật: sản phẩm đã ngừng bán vẫn còn trên website.
- Bỏ qua mobile: nút nhỏ, chữ khó đọc, trang tải chậm.
- Chèn quá nhiều pixel quảng cáo: làm chậm trang và lộ dữ liệu không cần thiết.
- Không phân quyền quản trị: tất cả nhân viên dùng chung một tài khoản admin.
Khi nào nên và không nên làm website riêng?
| Tình huống | Nên làm website riêng? | Lý do |
|---|---|---|
| Công ty/chi nhánh có thương hiệu và đội ngũ | Nên | Kiểm soát nội dung, xây uy tín dài hạn, thu lead tự chủ |
| Đại lý cá nhân mới bắt đầu | Cân nhắc | Có thể bắt đầu bằng một trang giới thiệu đơn giản, mở rộng khi có nội dung |
| Chưa có tài liệu/nội dung được phép dùng | Chưa nên | Hoàn thiện nội dung và pháp lý trước, kẻo website rỗng hoặc vi phạm |
| Không có người trả lời lead | Chưa nên chạy quảng cáo | Lead chậm phản hồi sẽ lãng phí ngân sách |
| Cần cổng khách hàng, tra cứu hợp đồng | Nên, nhưng như dự án hệ thống | Cần đánh giá bảo mật và tích hợp riêng |
Câu hỏi thường gặp
Thiết kế website công ty bảo hiểm cần những trang nào?
Tối thiểu gồm trang chủ, các trang sản phẩm, về chúng tôi/đội ngũ, kiến thức, liên hệ, chính sách bảo mật và điều khoản. Doanh nghiệp bảo hiểm có thể cần thêm trang bồi thường và tuyển dụng.
Website bảo hiểm có cần hiển thị giấy phép không?
Nên hiển thị thông tin pháp lý chính xác của đơn vị mình, chẳng hạn tên pháp nhân và địa chỉ. Về yêu cầu bắt buộc cụ thể cho từng loại hình, hãy kiểm tra quy định hiện hành hoặc hỏi pháp chế/luật sư.
Có nên đăng bảng giá bảo hiểm trên website không?
Có thể đăng mức phí tham khảo nếu có nguồn chính thức, kèm ghi chú phí thực tế phụ thuộc thẩm định. Không nên đăng con số cũ hoặc không xác minh được.
Làm sao thu lead chất lượng mà không xin quá nhiều thông tin?
Dùng form ngắn (tên, số điện thoại, nhu cầu), kèm lời hứa rõ ràng về việc sẽ liên hệ khi nào. Các thông tin chi tiết hơn hãy hỏi khi tư vấn trực tiếp.
Website bảo hiểm cần lưu ý gì về dữ liệu cá nhân?
Cần thông báo mục đích thu thập, có cơ chế đồng ý, hạn chế dữ liệu nhạy cảm và bảo mật hệ thống. Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15 có hiệu lực từ 01/01/2026, nên hãy nhờ pháp chế rà soát.
SEO website bảo hiểm mất bao lâu có kết quả?
Không có mốc cố định, vì phụ thuộc cạnh tranh, chất lượng nội dung và uy tín tên miền. Bạn nên theo dõi xu hướng lượt hiển thị và lead trong Google Search Console theo tháng, thay vì kỳ vọng kết quả trong vài tuần.
Có nên dùng chatbot tư vấn bảo hiểm tự động không?
Có thể dùng chatbot để trả lời câu hỏi chung và thu thông tin liên hệ. Không nên để bot tự đưa ra khẳng định về quyền lợi hợp đồng; hãy chuyển cho tư vấn viên có chuyên môn.
Làm website bằng WordPress có phù hợp với công ty bảo hiểm không?
Phù hợp với website giới thiệu, blog và thu lead nếu được cấu hình bảo mật và tốc độ tốt. Với cổng khách hàng có đăng nhập và dữ liệu hợp đồng, cần đánh giá giải pháp chuyên biệt. Xem thêm bảo mật website WordPress.
Kết luận và bước tiếp theo
Website bảo hiểm hiệu quả là website minh bạch: ai đứng sau, sản phẩm gồm gì, loại trừ gì, dữ liệu được bảo vệ ra sao. Hãy bắt đầu bằng việc xác định mô hình kinh doanh, chuẩn bị nội dung được phép dùng và lập danh sách kiểm tra pháp lý, rồi mới chọn giao diện và tính năng.
Vidco Group có thể hỗ trợ: nếu bạn cần lên cấu trúc và triển khai website, hãy xem dịch vụ thiết kế website và thiết kế website theo ngành. Nội dung pháp lý chuyên ngành vẫn cần được đơn vị của bạn hoặc luật sư xác nhận.
Nguồn tham khảo
- Toàn văn Luật Kinh doanh bảo hiểm (Xây dựng chính sách, pháp luật – Chính phủ)
- Luật Bảo vệ dữ liệu cá nhân (Cổng thông tin Bộ Công an)
- Schema.org: InsuranceAgency
- Google Search Central: Dữ liệu có cấu trúc doanh nghiệp địa phương
- Google Search Central: Tạo nội dung hữu ích, đáng tin cậy
- web.dev: Core Web Vitals
Cập nhật: tháng 10/2026. Nội dung mang tính tham khảo, không phải tư vấn pháp lý; vui lòng kiểm tra quy định hiện hành.