Bảng cân đối kế toán (balance sheet) là gì? Bảng cân đối kế toán là báo cáo tài chính cho thấy tình hình tài sản, nợ phải trả và vốn chủ sở hữu của doanh nghiệp tại một thời điểm cụ thể (ví dụ ngày 31/12), dựa trên phương trình cơ bản: Tài sản = Nợ phải trả + Vốn chủ sở hữu. Khác với báo cáo kết quả kinh doanh đo cả một kỳ, bảng cân đối giống một “bức ảnh chụp nhanh”.
Bài viết giải thích kiến thức nền, không phải tư vấn tài chính hay kế toán. Hãy kiểm tra chuẩn mực kế toán hiện hành và mẫu biểu doanh nghiệp bạn áp dụng.
Mục lục
- Bảng cân đối kế toán là gì và dùng để làm gì?
- Cấu trúc ba phần của bảng cân đối
- Ngắn hạn và dài hạn: cách phân loại
- Ví dụ giả định một bảng cân đối đầy đủ
- Các chỉ số đọc từ bảng cân đối
- Liên hệ với báo cáo kết quả kinh doanh và lưu chuyển tiền tệ
- Quy trình đọc bảng cân đối trong năm bước
- Bảng cân đối nhìn từ góc độ marketing
- Lỗi thường gặp
- Khi nào nên và không nên dựa vào bảng cân đối?
- Câu hỏi thường gặp
- Nguồn tham khảo
Bảng cân đối kế toán (balance sheet) là gì và dùng để làm gì?
Bảng cân đối kế toán trả lời ba câu hỏi: doanh nghiệp đang sở hữu gì (tài sản), đang nợ ai bao nhiêu (nợ phải trả) và chủ sở hữu còn phần của mình là bao nhiêu (vốn chủ sở hữu). Các bên sử dụng khác nhau, nhìn các góc khác nhau:
| Người đọc | Quan tâm |
|---|---|
| Chủ doanh nghiệp, giám đốc tài chính | Có đủ tiền và tài sản để vận hành, trả nợ, đầu tư không? |
| Ngân hàng, bên cho vay | Tỷ lệ nợ, khả năng thanh toán, tài sản có thể bảo đảm |
| Nhà đầu tư, đối tác | Sức khỏe tài chính, mức độ đòn bẩy, chất lượng tài sản |
| Nhà cung cấp, đối tác lớn | Khả năng trả tiền đúng hạn |
| Bộ phận marketing, kinh doanh | Công nợ phải thu, hàng tồn kho, tiền khách đặt cọc ảnh hưởng thế nào đến ngân sách |
Theo các nguồn pháp lý công khai, doanh nghiệp tại Việt Nam áp dụng Thông tư 99/2025/TT-BTC về chế độ kế toán doanh nghiệp từ 01/01/2026 (thay thế Thông tư 200/2014/TT-BTC). Mẫu bảng cân đối thường ký hiệu B01-DN theo thực hành quen thuộc; hãy kiểm tra phụ lục mẫu biểu hiện hành để dùng đúng mã và chỉ tiêu. Chuẩn quốc tế trình bày tương tự dưới tên “statement of financial position” (IAS 1).
Cấu trúc ba phần của bảng cân đối
| Phần | Gồm | Ý nghĩa |
|---|---|---|
| Tài sản | Tiền, đầu tư tài chính, khoản phải thu, hàng tồn kho, tài sản cố định, tài sản vô hình… | Nguồn lực doanh nghiệp kiểm soát, có khả năng mang lại lợi ích kinh tế |
| Nợ phải trả | Vay ngân hàng, phải trả người bán, người mua trả tiền trước, thuế phải nộp, lương phải trả… | Nghĩa vụ hiện tại phải thanh toán |
| Vốn chủ sở hữu | Vốn góp, thặng dư vốn, lợi nhuận sau thuế chưa phân phối, các quỹ… | Phần giá trị còn lại thuộc về chủ sở hữu sau khi trừ nợ |
Quy tắc cân đối: Tổng tài sản luôn bằng tổng nguồn vốn (Nợ phải trả + Vốn chủ sở hữu). Nếu hai vế không bằng nhau thì báo cáo có sai sót. Lợi nhuận mỗi kỳ chảy vào vốn chủ sở hữu thông qua chỉ tiêu lợi nhuận chưa phân phối, vì vậy hãy đọc kèm net income (thu nhập ròng) là gì.
Ngắn hạn và dài hạn: cách phân loại
Theo thông lệ, tài sản và nợ được chia thành ngắn hạn và dài hạn, thường theo chu kỳ 12 tháng hoặc một chu kỳ kinh doanh bình thường (nếu dài hơn 12 tháng). Chi tiết phân loại theo chế độ kế toán hiện hành.
| Nhóm | Ví dụ thường gặp | Gợi ý đọc |
|---|---|---|
| Tài sản ngắn hạn | Tiền và tương đương tiền, phải thu ngắn hạn, hàng tồn kho, chi phí trả trước ngắn hạn | Khả năng quay vòng thành tiền trong thời gian ngắn |
| Tài sản dài hạn | Tài sản cố định, bất động sản đầu tư, tài sản vô hình, đầu tư dài hạn | Năng lực sản xuất, đầu tư dài hạn |
| Nợ ngắn hạn | Vay ngắn hạn, phải trả người bán, thuế và lương phải trả, người mua trả tiền trước | Áp lực thanh toán trong 12 tháng |
| Nợ dài hạn | Vay dài hạn, trái phiếu phát hành | Gánh nặng lãi và kỳ hạn trả gốc |
| Vốn chủ sở hữu | Vốn góp, lợi nhuận giữ lại | Đệm an toàn trước thua lỗ |
Ví dụ giả định một bảng cân đối đầy đủ
Ví dụ giả định cho cửa hàng thời trang trực tuyến “A” tại ngày cuối kỳ; đơn vị triệu đồng; không phải số liệu thật.
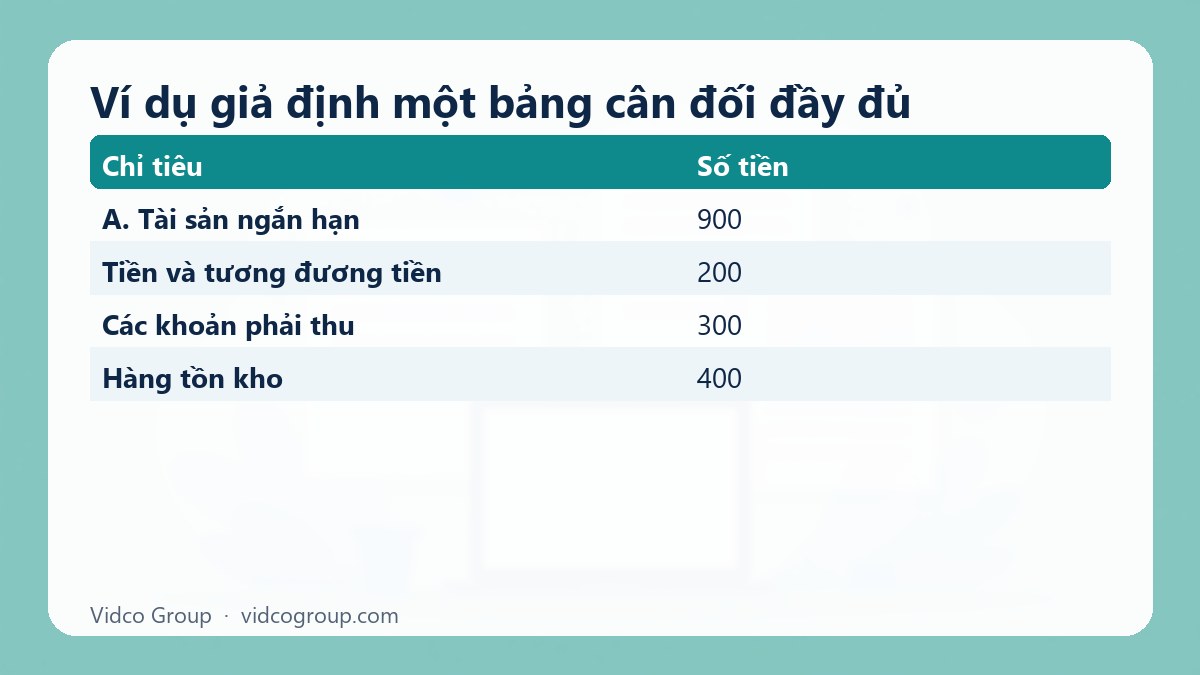
| Chỉ tiêu | Số tiền |
|---|---|
| A. Tài sản ngắn hạn | 900 |
| Tiền và tương đương tiền | 200 |
| Các khoản phải thu | 300 |
| Hàng tồn kho | 400 |
| B. Tài sản dài hạn | 600 |
| Tài sản cố định (sau khấu hao) | 500 |
| Tài sản dài hạn khác | 100 |
| Tổng tài sản (A + B) | 1.500 |
| C. Nợ phải trả | 800 |
| Nợ ngắn hạn (vay ngắn hạn, phải trả người bán, thuế) | 500 |
| Nợ dài hạn | 300 |
| D. Vốn chủ sở hữu | 700 |
| Vốn góp | 500 |
| Lợi nhuận sau thuế chưa phân phối | 200 |
| Tổng nguồn vốn (C + D) | 1.500 |
Kiểm tra cân đối: 900 + 600 = 1.500 và 800 + 700 = 1.500. Hai vế bằng nhau.
Các chỉ số đọc từ bảng cân đối
| Chỉ số | Công thức | Từ ví dụ | Cách đọc |
|---|---|---|---|
| Hệ số thanh toán hiện hành (current ratio) | Tài sản ngắn hạn / Nợ ngắn hạn | 900 / 500 = 1,8 | Càng cao, càng dễ trả nợ ngắn hạn, nhưng quá cao có thể do tồn kho nhiều |
| Hệ số thanh toán nhanh (quick ratio) | (Tài sản ngắn hạn − Hàng tồn kho) / Nợ ngắn hạn | (900 − 400) / 500 = 1,0 | Loại tồn kho vì khó chuyển thành tiền nhanh |
| Hệ số nợ trên vốn chủ (D/E) | Nợ phải trả / Vốn chủ sở hữu | 800 / 700 ≈ 1,14 | Mức độ dùng đòn bẩy |
| Tỷ lệ nợ trên tổng tài sản | Nợ phải trả / Tổng tài sản | 800 / 1.500 ≈ 53,3% | Phần tài sản tài trợ bằng nợ |
| ROA | Lợi nhuận sau thuế / Tổng tài sản (bình quân) | 128 / 1.500 ≈ 8,5% (dùng số cuối kỳ cho đơn giản) | Hiệu quả sử dụng tài sản |
| ROE | Lợi nhuận sau thuế / Vốn chủ sở hữu (bình quân) | 128 / 700 ≈ 18,3% (dùng số cuối kỳ cho đơn giản) | Hiệu quả trên vốn của chủ sở hữu |
Lợi nhuận sau thuế 128 trong ví dụ lấy từ bài net income. Trong thực hành, ROA và ROE nên dùng số bình quân đầu kỳ và cuối kỳ, và nếu báo cáo kết quả kinh doanh chỉ là một tháng hoặc một quý thì phải quy đổi theo năm cẩn thận. Ngưỡng “tốt” khác nhau giữa các ngành, vì thế hãy so với lịch sử của chính doanh nghiệp và số liệu ngành có nguồn rõ ràng thay vì một con số cố định.
Liên hệ với báo cáo kết quả kinh doanh và lưu chuyển tiền tệ
| Báo cáo | Đo cái gì | Thời điểm hay thời kỳ | Cầu nối với bảng cân đối |
|---|---|---|---|
| Bảng cân đối kế toán | Tài sản, nợ, vốn | Một thời điểm | Chính nó |
| Báo cáo kết quả kinh doanh | Doanh thu, chi phí, lợi nhuận | Một kỳ | Lợi nhuận sau thuế cộng vào lợi nhuận chưa phân phối |
| Báo cáo lưu chuyển tiền tệ | Dòng tiền vào ra | Một kỳ | Giải thích vì sao tiền cuối kỳ thay đổi so với đầu kỳ |
Để nắm phần “doanh thu” và “lợi nhuận” bạn có thể đọc doanh thu là gì và lợi nhuận là gì. Nếu doanh nghiệp bị lỗ, phần âm sẽ giảm vốn chủ sở hữu; xem net loss là gì.
Quy trình đọc bảng cân đối trong năm bước
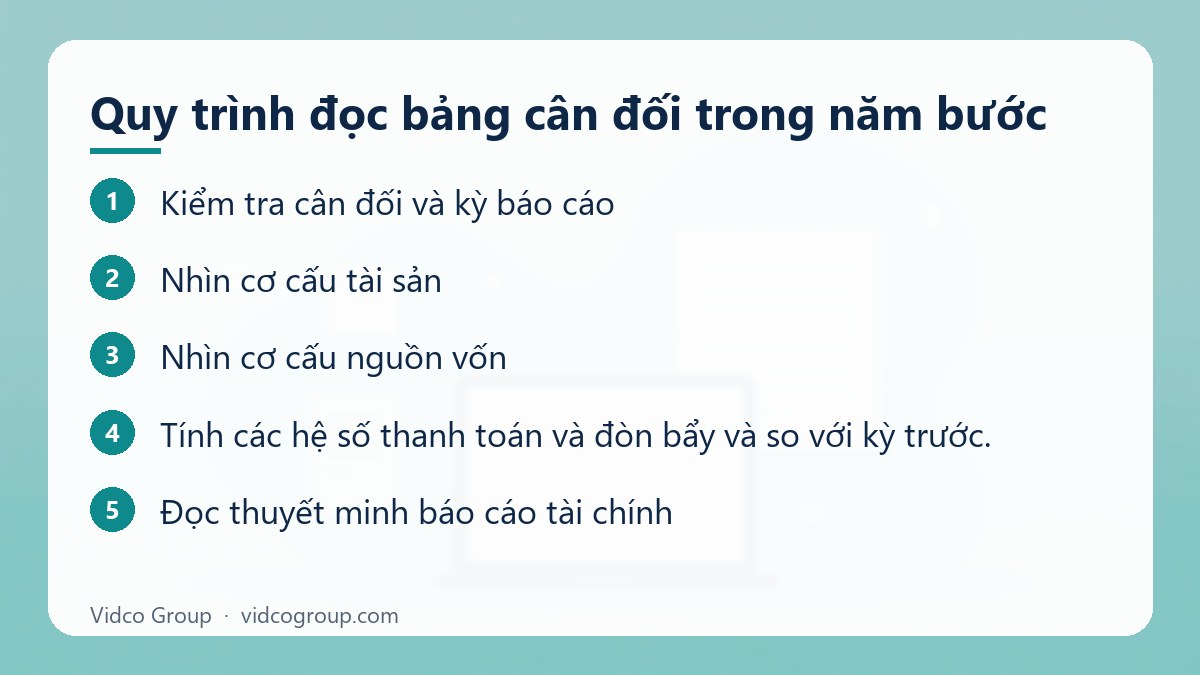
- Kiểm tra cân đối và kỳ báo cáo: hai vế có bằng nhau không, ngày chốt số liệu là ngày nào, có đối chiếu với đầu kỳ không.
- Nhìn cơ cấu tài sản: tiền, phải thu, tồn kho chiếm bao nhiêu phần trăm, tài sản cố định bao nhiêu.
- Nhìn cơ cấu nguồn vốn: nợ ngắn hạn, dài hạn, vốn chủ; nợ vay chiếm bao nhiêu trong tổng nợ.
- Tính các hệ số thanh toán và đòn bẩy và so với kỳ trước.
- Đọc thuyết minh báo cáo tài chính: chi tiết các khoản phải thu, tồn kho, cam kết, chính sách kế toán; phần này thường giải thích “vì sao” của các con số.
Bảng cân đối nhìn từ góc độ marketing
- Khoản phải thu: bán chịu cho đại lý hoặc khách doanh nghiệp tăng doanh thu nhưng ăn vào tiền mặt. Nếu khoản phải thu tăng nhanh hơn doanh thu, chiến dịch “đẩy doanh số” có thể đang làm tiền khan hiếm.
- Hàng tồn kho: hàng tồn quá nhiều là lý do thường gặp của các đợt khuyến mãi xả hàng; khuyến mãi lại làm giảm biên lợi nhuận. Lập kế hoạch nội dung và quảng cáo theo tồn kho thực tế giúp giảm áp lực.
- Chi phí trả trước: ngân sách quảng cáo thanh toán trước hoặc hợp đồng truyền thông dài hạn có thể nằm ở chi phí trả trước và được phân bổ dần; cách ghi nhận cụ thể do kế toán quyết định.
- Người mua trả tiền trước: tiền cọc, tiền học viên hoặc khách hàng thanh toán trước là nợ (nghĩa vụ giao hàng, dịch vụ) chứ chưa phải doanh thu.
- Thương hiệu và tài sản vô hình: theo thông lệ chuẩn mực quốc tế (IAS 38), thương hiệu do doanh nghiệp tự tạo thường không được ghi nhận là tài sản trên bảng cân đối, nên giá trị thương hiệu bạn xây qua nhiều năm marketing có thể không xuất hiện ở đây. Hãy kiểm tra chuẩn mực áp dụng với kế toán.
- Dữ liệu và website: chi phí phát triển website hoặc phần mềm có thể được vốn hóa trong những điều kiện nhất định; điều này khác nhau theo từng trường hợp.
Khi cân nhắc ngân sách quảng cáo, hãy hỏi kế toán ba con số: tiền mặt còn lại, khoản phải trả đến hạn trong 90 ngày và khoản phải thu có khả năng thu về. Đó là điều kiện thực tế để quyết định có thể tăng chi tiêu hay không. Nếu cần khung đo hiệu quả trước khi chi, xem chỉ số đo lường hiệu quả marketing.
Lỗi thường gặp
- Coi bảng cân đối là báo cáo của cả kỳ. Nó chỉ phản ánh một thời điểm.
- Nhầm vốn chủ sở hữu với tiền mặt. Vốn chủ sở hữu là giá trị còn lại sau khi trừ nợ, không phải tiền trong ngân hàng.
- Đọc tổng tài sản mà bỏ qua chất lượng: phải thu khó đòi, hàng tồn chậm luân chuyển làm giá trị thực thấp hơn số sổ sách.
- Chỉ nhìn tỷ lệ nợ mà quên kỳ hạn: nợ ngắn hạn lớn so với tiền mặt gây áp lực lớn hơn nợ dài hạn cùng quy mô.
- So sánh bảng cân đối giữa hai doanh nghiệp khác chính sách kế toán (khấu hao, dự phòng, ghi nhận doanh thu) mà không điều chỉnh.
- Dùng ROE/ROA của một tháng như của cả năm mà không quy đổi.
Khi nào nên và không nên dựa vào bảng cân đối?
| Nên dùng khi | Cần bổ sung khi |
|---|---|
| Đánh giá khả năng thanh toán và cấu trúc vốn | Muốn biết doanh nghiệp có lãi không (xem báo cáo kết quả kinh doanh) |
| Chuẩn bị hồ sơ vay vốn, gọi vốn, làm việc với đối tác lớn | Muốn biết tiền đi đâu về đâu trong kỳ (xem lưu chuyển tiền tệ) |
| Đánh giá vòng quay phải thu, tồn kho | Muốn đánh giá giá trị thương hiệu, dữ liệu khách hàng (thường không có trên báo cáo) |
| Theo dõi xu hướng qua nhiều kỳ | Muốn so sánh với đối thủ khác mô hình hoặc khác chuẩn mực |
Từ 2026, “bảng cân đối kế toán” có còn tên cũ không?
Theo các nguồn tổng hợp công khai về Thông tư 99/2025/TT-BTC (có hiệu lực từ 01/01/2026, thay thế Thông tư 200/2014/TT-BTC), mẫu số B01-DN được đổi tên thành “Báo cáo tình hình tài chính”, tương ứng với thuật ngữ quốc tế “statement of financial position”. Nội dung cốt lõi vẫn là tài sản, nợ phải trả và vốn chủ sở hữu tại một thời điểm. Trong thực tế, nhiều người vẫn gọi quen là bảng cân đối kế toán, nên khi tìm tài liệu bạn nên tìm cả hai tên.
| Nội dung | Cách gọi quen thuộc (theo TT200) | Theo các nguồn tổng hợp về TT99 |
|---|---|---|
| Tên báo cáo | Bảng cân đối kế toán | Báo cáo tình hình tài chính |
| Mẫu số | B01-DN | B01-DN (giữ ký hiệu) |
| Bộ báo cáo năm (doanh nghiệp hoạt động liên tục) | B01-DN, B02-DN, B03-DN, B09-DN | Báo cáo tình hình tài chính, báo cáo kết quả hoạt động kinh doanh, báo cáo lưu chuyển tiền tệ, bản thuyết minh |
| Doanh nghiệp không hoạt động liên tục | Có mẫu riêng (ký hiệu dạng B01/CDHĐ-DNKLT theo một số nguồn hướng dẫn) | Có mẫu B01-DNKLT, không phân loại ngắn hạn và dài hạn |
| Thời điểm áp dụng | Đến kỳ báo cáo trước 2026 | Từ năm tài chính bắt đầu từ 01/01/2026 trở đi |
Văn bản chính thức có phụ lục biểu mẫu, mã số chỉ tiêu và hướng dẫn trường hợp ngoại lệ. Hãy kiểm tra văn bản hiện hành trên cổng của Bộ Tài chính hoặc cơ sở dữ liệu pháp luật, và tham khảo kế toán hay kiểm toán của bạn trước khi lập hoặc nộp báo cáo.
Nguyên tắc lập và trình bày: sáu điểm người đọc cần biết
- Có số đầu kỳ và cuối kỳ: báo cáo trình bày hai cột để người đọc thấy biến động, không chỉ một ảnh chụp.
- Phân loại ngắn hạn và dài hạn: với doanh nghiệp hoạt động liên tục, thường dựa vào thời hạn không quá 12 tháng hoặc một chu kỳ kinh doanh bình thường.
- Tài sản xếp theo tính thanh khoản, nguồn vốn xếp theo mức độ cấp bách phải trả: đây là lý do tiền và các khoản tương đương tiền thường nằm trên cùng.
- Giá trị ghi sổ, không phải giá thị trường: thương hiệu tự xây hay đội ngũ giỏi thường không xuất hiện trên báo cáo.
- Tính nhất quán giữa các kỳ: nếu đổi cách trình bày thì cần thuyết minh để người đọc so sánh được.
- Đi kèm thuyết minh: các con số trên bảng chỉ có nghĩa đầy đủ khi đọc cùng chính sách kế toán và giải thích chi tiết.
Ba phép thử nhanh để biết bảng cân đối có “đáng tin” không
- Phép thử cân bằng: tổng tài sản có bằng tổng nợ phải trả cộng vốn chủ sở hữu không. Nếu không, báo cáo có lỗi cơ bản.
- Phép thử liên kết: lợi nhuận sau thuế chưa phân phối đầu kỳ cộng lợi nhuận kỳ này trừ phần chia có khớp với biến động vốn chủ sở hữu không. Số tiền cuối kỳ có khớp với báo cáo lưu chuyển tiền tệ không.
- Phép thử xu hướng: các khoản phải thu, hàng tồn kho tăng nhanh hơn doanh thu nhiều kỳ liên tiếp có thể là tín hiệu cần hỏi kỹ (tăng bán chịu, tồn kho chậm bán).
Ví dụ giả định (số minh họa): doanh thu năm tăng 10% nhưng khoản phải thu khách hàng tăng 45%. Trên giấy doanh nghiệp đang “bán tốt”, nhưng tiền chưa về tương ứng. Bạn nên hỏi tuổi nợ, điều khoản thanh toán và khả năng thu hồi thay vì chỉ nhìn tăng trưởng doanh thu.
Nếu bạn làm marketing, hãy nối bảng cân đối với ngân sách: doanh nghiệp thiếu tiền mặt thì không nên đẩy mạnh quảng cáo theo kiểu “đốt tiền chờ ghi nhận”. Xem thêm chỉ số đo lường hiệu quả marketing và dịch vụ marketing online.
Nguồn bổ sung
- MISA meInvoice: Thông tư 99/2025/TT-BTC thay thế Thông tư 200 từ 01/2026
- MISA ASP: Thông tư 99/2025/TT-BTC, hướng dẫn tổng hợp
Đây là các trang tổng hợp của đơn vị phần mềm kế toán, không phải văn bản gốc; hãy đối chiếu bản gốc khi cần trích dẫn pháp lý.
Câu hỏi thường gặp
Bảng cân đối kế toán (balance sheet) là gì?
Là báo cáo tài chính thể hiện tài sản, nợ phải trả và vốn chủ sở hữu của doanh nghiệp tại một thời điểm, theo phương trình Tài sản = Nợ phải trả + Vốn chủ sở hữu.
Vì sao bảng cân đối luôn “cân”?
Vì mỗi giao dịch được ghi nhận theo nguyên tắc ghi sổ kép: tài sản tăng thì nguồn vốn (nợ hoặc vốn chủ) tăng tương ứng, hoặc một tài sản tăng thì tài sản khác giảm. Nếu không cân, báo cáo có lỗi.
Bảng cân đối khác báo cáo kết quả kinh doanh thế nào?
Bảng cân đối là ảnh chụp tại một thời điểm, còn báo cáo kết quả kinh doanh đo doanh thu, chi phí và lợi nhuận trong một kỳ. Lợi nhuận của kỳ sẽ làm thay đổi vốn chủ sở hữu trên bảng cân đối.
Một bảng cân đối tốt trông như thế nào?
Không có mẫu chung cho mọi ngành. Thông thường người ta xem khả năng thanh toán, tỷ lệ nợ phù hợp, chất lượng khoản phải thu và tồn kho, và xu hướng ổn định qua nhiều kỳ. Hãy so với lịch sử của doanh nghiệp và số liệu ngành có nguồn đáng tin.
Tài sản có phải là tiền mặt không?
Không. Tiền chỉ là một phần của tài sản. Tài sản còn gồm phải thu, hàng tồn kho, máy móc, thiết bị, quyền sử dụng và các khoản đầu tư.
Thương hiệu có nằm trên bảng cân đối không?
Thương hiệu do doanh nghiệp tự xây dựng thường không được ghi nhận là tài sản theo thông lệ chuẩn mực quốc tế, còn thương hiệu mua lại trong giao dịch sáp nhập có thể được ghi nhận. Quy định cụ thể phụ thuộc chuẩn mực áp dụng, vì vậy hãy kiểm tra với kế toán.
Ai bắt buộc phải lập bảng cân đối?
Đối tượng và mẫu biểu phụ thuộc loại hình doanh nghiệp, quy mô và chế độ kế toán áp dụng. Hãy kiểm tra văn bản hiện hành (như Luật Kế toán và thông tư hướng dẫn) hoặc hỏi dịch vụ kế toán.
Bảng cân đối giúp ích gì cho người làm marketing?
Nó cho biết khả năng chịu chi của doanh nghiệp: tiền mặt, công nợ phải thu, tồn kho và nợ sắp đến hạn. Nhờ vậy ngân sách quảng cáo và chính sách khuyến mãi được lập thực tế hơn, thay vì chỉ dựa vào mục tiêu doanh thu.
Báo cáo tình hình tài chính có phải là bảng cân đối kế toán không?
Theo các nguồn tổng hợp về Thông tư 99/2025/TT-BTC, đây là tên mới của mẫu B01-DN với nội dung cùng bản chất: phản ánh tài sản, nợ phải trả và vốn chủ sở hữu tại một thời điểm. Hãy kiểm tra văn bản hiện hành để biết chi tiết áp dụng cho doanh nghiệp của bạn.
Doanh nghiệp không hoạt động liên tục lập mẫu nào?
Các nguồn tổng hợp cho biết có mẫu riêng ký hiệu B01-DNKLT, không chia ngắn hạn và dài hạn. Trường hợp cụ thể nên được kế toán hoặc kiểm toán xác nhận.
Làm sao biết bảng cân đối có sai sót cơ bản?
Kiểm tra tổng tài sản có bằng nợ phải trả cộng vốn chủ sở hữu không, số tiền cuối kỳ có khớp với báo cáo lưu chuyển tiền tệ không, và biến động vốn chủ sở hữu có khớp với lợi nhuận và các khoản chia không. Nếu một trong các phép đối chiếu không khớp, nên hỏi lại người lập.
Kết luận và bước tiếp theo
Bảng cân đối kế toán cho biết doanh nghiệp “đứng ở đâu” tại một thời điểm: sở hữu gì, nợ gì và còn lại bao nhiêu cho chủ sở hữu. Đọc nó cùng báo cáo kết quả kinh doanh và lưu chuyển tiền tệ mới có bức tranh đầy đủ. Nếu bạn là marketer, hãy xin kế toán cung cấp số liệu tiền mặt, phải thu, tồn kho trước khi chốt ngân sách.
Vidco Group có thể hỗ trợ: khi bạn cần lập kế hoạch quảng cáo phù hợp năng lực tài chính và đo lường theo lợi nhuận, Vidco Group có thể đồng hành qua dịch vụ marketing online; chúng tôi không thay thế kế toán hay kiểm toán của bạn.
Nguồn tham khảo
- IFRS Foundation: IAS 1 Presentation of Financial Statements
- Investor.gov (SEC): How to read a 10-K
- MISA: Tổng hợp hướng dẫn Thông tư 99/2025/TT-BTC
- Thư Viện Pháp Luật: Thông tư 99/2025/TT-BTC có hiệu lực từ 01/01/2026
Cập nhật: tháng 10/2026. Bài viết là kiến thức tổng quan, không phải tư vấn tài chính hoặc kế toán; hãy kiểm tra chuẩn mực kế toán hiện hành.