Net income (thu nhập ròng) là gì? Net income là phần lợi nhuận còn lại của doanh nghiệp sau khi đã trừ toàn bộ chi phí, lãi vay và thuế thu nhập doanh nghiệp trong một kỳ. Trong báo cáo kế toán Việt Nam, khái niệm gần nhất là “lợi nhuận sau thuế thu nhập doanh nghiệp”, còn “thu nhập ròng” trong đời sống còn có thể chỉ tiền lương thực nhận của cá nhân, nên cần phân biệt rõ ngữ cảnh.
Bài viết giải thích kiến thức nền, không phải tư vấn tài chính hay kế toán. Hãy kiểm tra chuẩn mực kế toán hiện hành khi lập báo cáo chính thức.
Mục lục
- Net income là gì và nằm ở đâu trong báo cáo?
- Ba cách hiểu “thu nhập ròng” dễ gây nhầm
- Công thức tính net income
- Ví dụ giả định có số liệu
- Net income, EPS và cổ tức
- Chất lượng của net income
- Net income dưới góc nhìn marketing
- Lỗi thường gặp
- Khi nào nên và không nên dùng net income?
- Câu hỏi thường gặp
- Nguồn tham khảo
Net income (thu nhập ròng) là gì và nằm ở đâu trong báo cáo?
Net income thường được gọi là “bottom line” (dòng cuối cùng) vì nó nằm ở cuối báo cáo kết quả kinh doanh. Nó cho biết sau khi trả hết các khoản liên quan đến hoạt động trong kỳ thì chủ sở hữu còn lại bao nhiêu. Net income có thể dương (lãi ròng) hoặc âm; trường hợp âm được gọi là net loss (lỗ ròng).
Theo các nguồn pháp lý công khai, doanh nghiệp tại Việt Nam áp dụng Thông tư 99/2025/TT-BTC về chế độ kế toán doanh nghiệp từ 01/01/2026 (thay thế Thông tư 200/2014/TT-BTC). Trên mẫu báo cáo, chỉ tiêu tương ứng thường được gọi là lợi nhuận sau thuế thu nhập doanh nghiệp; hãy đối chiếu tên gọi và mã chỉ tiêu với mẫu biểu mà đơn vị bạn đang dùng. Nếu cần nền tảng về các tầng lợi nhuận, đọc lợi nhuận (profit) là gì.
Ba cách hiểu “thu nhập ròng” dễ gây nhầm
| Ngữ cảnh | Nghĩa | Công thức gần đúng |
|---|---|---|
| Doanh nghiệp (net income) | Lãi ròng sau thuế của doanh nghiệp | Lợi nhuận trước thuế − Thuế thu nhập doanh nghiệp |
| Cá nhân (net salary / take-home) | Tiền lương thực nhận sau các khoản khấu trừ | Tổng thu nhập − Bảo hiểm bắt buộc − Thuế thu nhập cá nhân (theo quy định hiện hành) |
| Hộ kinh doanh, freelancer | Thu nhập sau khi trừ chi phí hợp lý và nghĩa vụ thuế | Doanh thu − Chi phí − Thuế (cách tính tùy quy định áp dụng cho từng đối tượng) |
Bài này tập trung vào nghĩa thứ nhất. Với hai nghĩa còn lại, quy định thuế và bảo hiểm thay đổi theo thời gian, vì vậy hãy kiểm tra văn bản hiện hành hoặc hỏi chuyên gia thuế.
Công thức tính net income
Công thức tổng quát:
- Net income = Doanh thu thuần − Giá vốn − Chi phí bán hàng − Chi phí quản lý − Chi phí tài chính + Doanh thu tài chính + Thu nhập khác − Chi phí khác − Thuế thu nhập doanh nghiệp
- Hoặc ngắn gọn: Net income = Lợi nhuận trước thuế − Chi phí thuế thu nhập doanh nghiệp
- Với tập đoàn có công ty con: cần phân biệt phần thuộc về cổ đông công ty mẹ và phần thuộc cổ đông không kiểm soát
Nếu doanh nghiệp có các hoạt động bị ngừng (discontinued operations) hoặc điều chỉnh đặc biệt theo chuẩn mực quốc tế, net income có thể chịu thêm các dòng này. Với doanh nghiệp nhỏ tại Việt Nam, trường hợp phổ biến nhất vẫn là công thức ngắn gọn ở trên.
Ví dụ giả định có số liệu
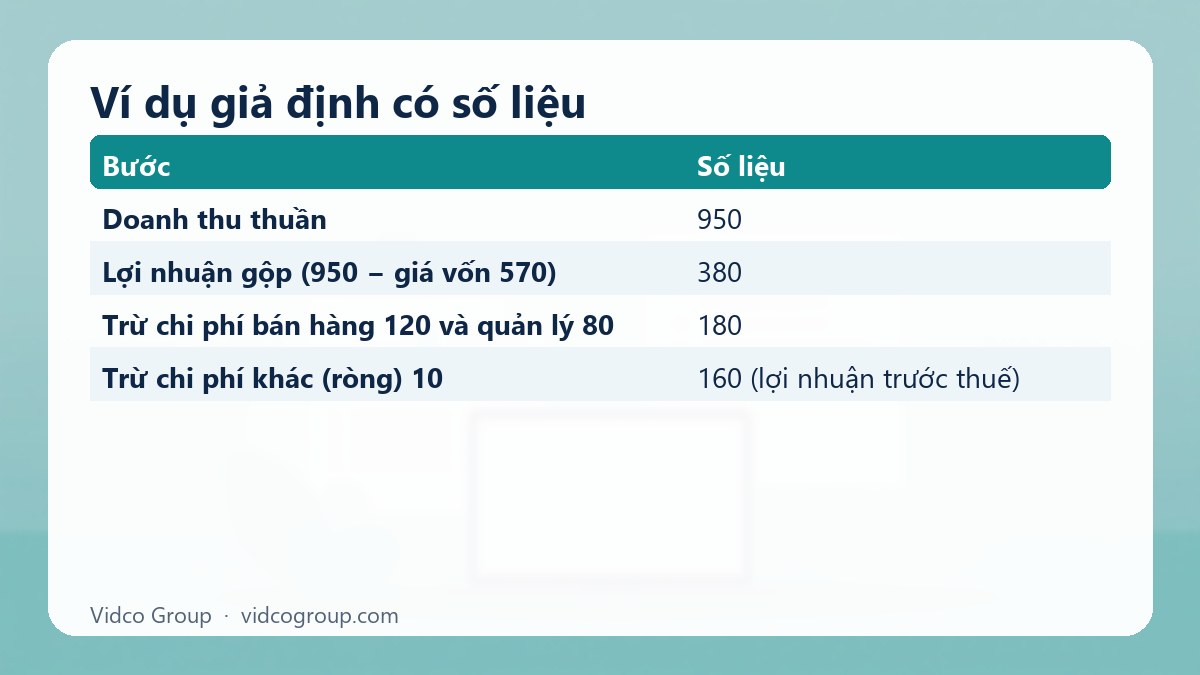
Ví dụ giả định, tiếp nối cửa hàng thời trang trực tuyến “A”; đơn vị triệu đồng; không phải số liệu thật.
| Bước | Số liệu |
|---|---|
| Doanh thu thuần | 950 |
| Lợi nhuận gộp (950 − giá vốn 570) | 380 |
| Trừ chi phí bán hàng 120 và quản lý 80 | 180 |
| Cộng doanh thu tài chính 5, trừ chi phí tài chính 15 | 170 |
| Trừ chi phí khác (ròng) 10 | 160 (lợi nhuận trước thuế) |
| Trừ thuế thu nhập doanh nghiệp giả định 20%: 32 | 128 (net income) |
Biên lợi nhuận ròng = 128 / 950 ≈ 13,5%. Điều này có nghĩa trong 100 đồng doanh thu thuần, doanh nghiệp giữ lại khoảng 13,5 đồng sau mọi khoản, trong ví dụ giả định này. Thuế suất 20% chỉ là giả định để minh họa; hãy kiểm tra thuế suất và ưu đãi hiện hành.
Net income thay đổi thế nào khi một dòng đổi?
| Thay đổi (giả định) | Net income mới | Ghi chú |
|---|---|---|
| Chi phí quảng cáo tăng thêm 20, doanh thu thuần không đổi | 128 − 20 × (1 − 20%) = 112 | Chi phí giảm lợi nhuận trước thuế 20, thuế giảm 4 |
| Doanh thu thuần tăng thêm 100 với biên gộp 40% và không phát sinh chi phí khác | 128 + 40 × 0,8 = 160 | Lợi nhuận gộp tăng 40, thuế tăng 8 |
| Lãi vay tăng thêm 10 | 128 − 8 = 120 | Chi phí tài chính cũng giảm thuế, nếu được chấp nhận theo quy định thuế |
Lưu ý quy định thuế có thể giới hạn khoản chi được trừ (ví dụ giới hạn chi phí lãi vay hoặc chi phí không hợp lệ), nên thực tế có thể khác ví dụ giản lược này.
Net income, EPS và cổ tức
Với công ty cổ phần, net income là đầu vào của chỉ số lợi nhuận trên mỗi cổ phiếu (EPS):
- EPS = (Net income − Cổ tức ưu đãi) / Số cổ phiếu phổ thông lưu hành bình quân gia quyền
- Ví dụ giả định: net income 128 triệu đồng, 100.000 cổ phiếu phổ thông, không có cổ tức ưu đãi thì EPS = 128.000.000 / 100.000 = 1.280 đồng mỗi cổ phiếu.
- Tỷ lệ chi trả cổ tức = Cổ tức / Net income. Phần còn lại là lợi nhuận giữ lại, tăng vốn chủ sở hữu trên bảng cân đối kế toán.
Net income cũng đi vào ROE (lợi nhuận trên vốn chủ sở hữu) = Net income / Vốn chủ sở hữu bình quân. Đây là các chỉ số thường dùng khi nhà đầu tư phân tích, nhưng bài này không phải khuyến nghị đầu tư.
Chất lượng của net income
Hai doanh nghiệp cùng net income 128 triệu đồng có thể rất khác nhau về chất lượng lợi nhuận. Một vài câu hỏi giúp đánh giá:
| Câu hỏi | Dấu hiệu tốt | Dấu hiệu cần xem kỹ |
|---|---|---|
| Lãi đến từ hoạt động chính hay khoản bất thường? | Phần lớn từ bán hàng và dịch vụ | Lãi đột biến nhờ thanh lý tài sản, hoàn nhập dự phòng |
| Lãi có chuyển thành tiền không? | Dòng tiền từ hoạt động kinh doanh dương, cùng chiều lợi nhuận | Lãi tăng nhưng khoản phải thu tăng nhanh hơn doanh thu |
| Lãi có lặp lại không? | Doanh thu định kỳ, khách quay lại | Phụ thuộc vài đơn hàng lớn |
| Chi phí có bị hoãn không? | Chi phí ghi nhận đúng kỳ | Chi phí marketing, bảo trì bị dồn sang kỳ sau để đẹp báo cáo |
Net income dưới góc nhìn marketing
- Chi phí marketing nằm ở đâu? Thường nằm trong chi phí bán hàng. Tăng chi phí quảng cáo giảm net income ngay trong kỳ, nhưng doanh thu từ khách mua lại có thể đến sau. Vì vậy cần xem cả CLV; xem customer lifetime value là gì.
- Đầu tư thương hiệu: chi phí xây thương hiệu tự tạo thường được ghi nhận vào chi phí trong kỳ thay vì ghi nhận thành tài sản; vì vậy net income có thể “thấp đi” trong giai đoạn đầu tư mạnh dù giá trị thương hiệu tăng. Bạn nên xác nhận cách hạch toán với kế toán.
- Báo cáo cho lãnh đạo: ngoài ROAS, hãy báo cáo “đóng góp vào lợi nhuận” của từng kênh: lợi nhuận gộp từ đơn hàng của kênh trừ chi phí kênh. Xem thêm bộ chỉ số tại chỉ số đo lường hiệu quả marketing.
- Ngân sách theo giai đoạn: doanh nghiệp đang mở rộng có thể cố ý chấp nhận net income thấp hoặc âm để giành thị phần, miễn có giới hạn và chỉ tiêu theo dõi rõ ràng (CAC, thời gian hoàn vốn, dòng tiền).
Lỗi thường gặp
- Nhầm net income với doanh thu hoặc với tiền trong tài khoản. Net income là kết quả sau chi phí, còn tiền nằm trong báo cáo lưu chuyển tiền tệ.
- Nhầm net income của doanh nghiệp với lương thực nhận của cá nhân.
- Bỏ qua thuế khi lập kế hoạch lợi nhuận. Kế hoạch 160 triệu đồng lợi nhuận trước thuế không có nghĩa là có 160 triệu đồng cho chủ sở hữu.
- Dùng net income một kỳ để dự báo cả năm mà bỏ qua tính thời vụ.
- Cắt giảm chi phí marketing để “đẹp” net income ngắn hạn rồi mất doanh thu kỳ sau.
- So net income giữa các doanh nghiệp có đòn bẩy nợ khác nhau mà không xem lãi vay.
Khi nào nên và không nên dùng net income?
| Nên dùng khi | Không nên chỉ dùng khi |
|---|---|
| Đánh giá kết quả cuối cùng của một kỳ | Cần biết doanh nghiệp có đủ tiền thanh toán nợ đến hạn không |
| Tính EPS, ROE, tỷ lệ chi trả cổ tức | Muốn đánh giá hiệu quả riêng của hoạt động cốt lõi (dùng lợi nhuận hoạt động) |
| Theo dõi xu hướng nhiều kỳ | So sánh doanh nghiệp khác cấu trúc vốn, thuế, chính sách kế toán |
| Báo cáo với chủ sở hữu và nhà đầu tư | Quyết định ngân sách từng chiến dịch (cần biên gộp, CAC) |
Câu hỏi thường gặp
Net income (thu nhập ròng) là gì?
Net income là lợi nhuận còn lại của doanh nghiệp sau khi trừ mọi chi phí, lãi vay và thuế thu nhập doanh nghiệp trong một kỳ. Nó nằm ở cuối báo cáo kết quả kinh doanh nên được gọi là “bottom line”.
Net income có giống lợi nhuận sau thuế không?
Trong ngữ cảnh doanh nghiệp, hai khái niệm gần như tương đương. Với tập đoàn có nhiều công ty con, net income có thể chia thành phần thuộc cổ đông công ty mẹ và phần thuộc cổ đông không kiểm soát, nên hãy đọc kỹ chú thích của báo cáo.
Net income khác gì với gross profit?
Gross profit (lợi nhuận gộp) chỉ trừ giá vốn khỏi doanh thu thuần. Net income đã trừ thêm chi phí bán hàng, quản lý, tài chính, chi phí khác và thuế.
Net income có phải tiền mặt không?
Không. Net income dựa trên nguyên tắc dồn tích, nên có thể có lãi mà tiền chưa về do bán chịu, hoặc tiền đã chi cho hàng tồn kho chưa bán. Hãy đọc thêm báo cáo lưu chuyển tiền tệ.
Net income của cá nhân tính thế nào?
Thường là tổng thu nhập trừ các khoản bảo hiểm bắt buộc và thuế thu nhập cá nhân theo quy định hiện hành. Mức giảm trừ và biểu thuế có thể thay đổi, vì vậy hãy kiểm tra văn bản hiện hành hoặc hỏi chuyên gia thuế.
Net income âm thì doanh nghiệp có nguy hiểm không?
Không nhất thiết. Doanh nghiệp đang đầu tư mở rộng có thể lỗ có kế hoạch. Điều quan trọng là mức lỗ, nguyên nhân, thời gian hoàn vốn và lượng tiền còn lại. Xem bài về net loss để hiểu cách đọc.
Net income cao có luôn là dấu hiệu tốt?
Không luôn như vậy. Nếu lãi đến từ khoản bất thường hoặc không chuyển thành tiền, chất lượng lợi nhuận thấp. Hãy xem cùng dòng tiền, khoản phải thu và cơ cấu doanh thu.
Marketing có ảnh hưởng thế nào đến net income?
Chi phí marketing làm giảm net income ngay trong kỳ phát sinh, trong khi doanh thu tạo ra có thể nằm ở kỳ này hoặc các kỳ sau. Do đó cần đo cả ROAS, CAC và giá trị vòng đời khách hàng thay vì chỉ nhìn net income một tháng.
Kết luận và bước tiếp theo
Net income là câu trả lời cuối cùng cho câu hỏi “sau tất cả, doanh nghiệp còn lại bao nhiêu”, nhưng nó cần đọc cùng dòng tiền và chất lượng lợi nhuận. Bước tiếp theo: xem bảng cân đối kế toán để biết lợi nhuận giữ lại đi vào đâu.
Vidco Group có thể hỗ trợ: khi bạn muốn nối kế hoạch quảng cáo với mục tiêu lợi nhuận, Vidco Group có thể cùng rà soát phễu, chi phí và báo cáo hiệu quả qua dịch vụ marketing online.
Nguồn tham khảo
- MISA: Tổng hợp hướng dẫn Thông tư 99/2025/TT-BTC
- Thư Viện Pháp Luật: Thông tư 99/2025/TT-BTC có hiệu lực từ 01/01/2026
- IFRS Foundation: IAS 1 Presentation of Financial Statements
- Investor.gov (SEC): How to read a 10-K
Cập nhật: tháng 10/2026. Bài viết là kiến thức tổng quan, không phải tư vấn tài chính hoặc kế toán; hãy kiểm tra chuẩn mực kế toán và văn bản thuế hiện hành.
Bài viết liên quan
- Net loss (lỗ ròng) là gì? Công thức, nguyên nhân, ví dụ
- Doanh thu (revenue) là gì? Công thức, ví dụ và cách đọc
- Net Promoter Score Là Gì? Cách Tính & Cải Thiện NPS Hiệu Quả
- Mở Rộng Thị Trường Là Gì? Bốn Hướng Đi Và Rủi Ro Của Từng Hướng
Xem toàn bộ chủ đề: KPI, thuật ngữ tài chính và đo lường marketing.