Net loss (lỗ ròng) là gì? Net loss là trường hợp tổng chi phí trong kỳ lớn hơn tổng doanh thu và thu nhập, khiến kết quả cuối cùng của báo cáo kết quả kinh doanh mang dấu âm, tức lợi nhuận sau thuế nhỏ hơn 0. Lỗ ròng không tự động có nghĩa là doanh nghiệp sắp phá sản: điều quyết định là nguyên nhân lỗ, mức lỗ so với lượng tiền mặt và kế hoạch quay lại có lãi.
Bài viết giải thích kiến thức nền, không phải tư vấn tài chính, kế toán hay pháp lý. Hãy kiểm tra chuẩn mực kế toán, quy định thuế hiện hành và tham khảo chuyên gia khi cần quyết định quan trọng.
Mục lục
- Net loss là gì và khác gì “lỗ” theo cách nói thường ngày?
- Công thức xác định lỗ ròng
- Ví dụ giả định có số liệu
- Nguyên nhân phổ biến gây lỗ ròng
- Lỗ có kế hoạch và lỗ ngoài kiểm soát
- Lỗ ròng và tiền mặt: chỉ số runway
- Lỗ và thuế: những điều cần kiểm tra
- Lỗ ròng trong bối cảnh marketing và quảng cáo
- Quy trình đánh giá và xử lý khi báo cáo cho thấy lỗ
- Lỗi thường gặp
- Câu hỏi thường gặp
- Nguồn tham khảo
Net loss (lỗ ròng) là gì và khác gì “lỗ” theo cách nói thường ngày?
Trong báo cáo, “lỗ ròng” là con số âm ở dòng cuối, sau khi đã tính giá vốn, chi phí bán hàng, quản lý, chi phí tài chính, chi phí khác và thuế. Nó đối lập với net income (thu nhập ròng) dương. Trong giao tiếp, người ta hay gọi “lỗ” để chỉ nhiều thứ khác nhau, nên cần tách rõ:
| Cách nói | Thực chất là | Ghi chú |
|---|---|---|
| “Lỗ” khi lợi nhuận gộp âm | Bán dưới giá vốn | Cảnh báo giá, chương trình khuyến mãi quá sâu hoặc chi phí đầu vào tăng |
| “Lỗ” khi lợi nhuận hoạt động âm | Lãi gộp không đủ trả chi phí vận hành | Vấn đề quy mô hoặc cấu trúc chi phí |
| Lỗ ròng (net loss) | Lợi nhuận sau thuế âm | Con số cuối cùng của kỳ |
| “Cháy tiền” | Dòng tiền ra lớn hơn dòng tiền vào | Không đồng nghĩa với lỗ kế toán |
| Lỗ lũy kế | Tổng lỗ chưa được bù đắp qua nhiều kỳ | Thể hiện ở chỉ tiêu lợi nhuận sau thuế chưa phân phối âm trên bảng cân đối |
Theo các nguồn pháp lý công khai, chế độ kế toán doanh nghiệp tại Việt Nam được hướng dẫn bởi Thông tư 99/2025/TT-BTC có hiệu lực từ 01/01/2026, thay thế Thông tư 200/2014/TT-BTC. Hãy đối chiếu tên chỉ tiêu và cách trình bày với mẫu biểu mà đơn vị bạn áp dụng.
Công thức xác định lỗ ròng
- Lỗ ròng = Tổng doanh thu và thu nhập − Tổng chi phí (kể cả thuế thu nhập doanh nghiệp), khi kết quả nhỏ hơn 0.
- Theo từng tầng: Lợi nhuận gộp = Doanh thu thuần − Giá vốn; Lợi nhuận hoạt động = Lợi nhuận gộp − Chi phí bán hàng − Chi phí quản lý (± kết quả tài chính); Lợi nhuận trước thuế = Lợi nhuận hoạt động ± kết quả khác; Lợi nhuận sau thuế = Lợi nhuận trước thuế − Thuế.
- Biên lỗ ròng = Lỗ ròng / Doanh thu thuần (trình bày dưới dạng âm, ví dụ −28%).
Muốn xem đầy đủ các tầng, đọc bài lợi nhuận (profit) là gì.
Ví dụ giả định có số liệu
Ví dụ giả định cho doanh nghiệp thương mại điện tử “B” đang mở rộng trong một quý; đơn vị triệu đồng; không phải số liệu thật.
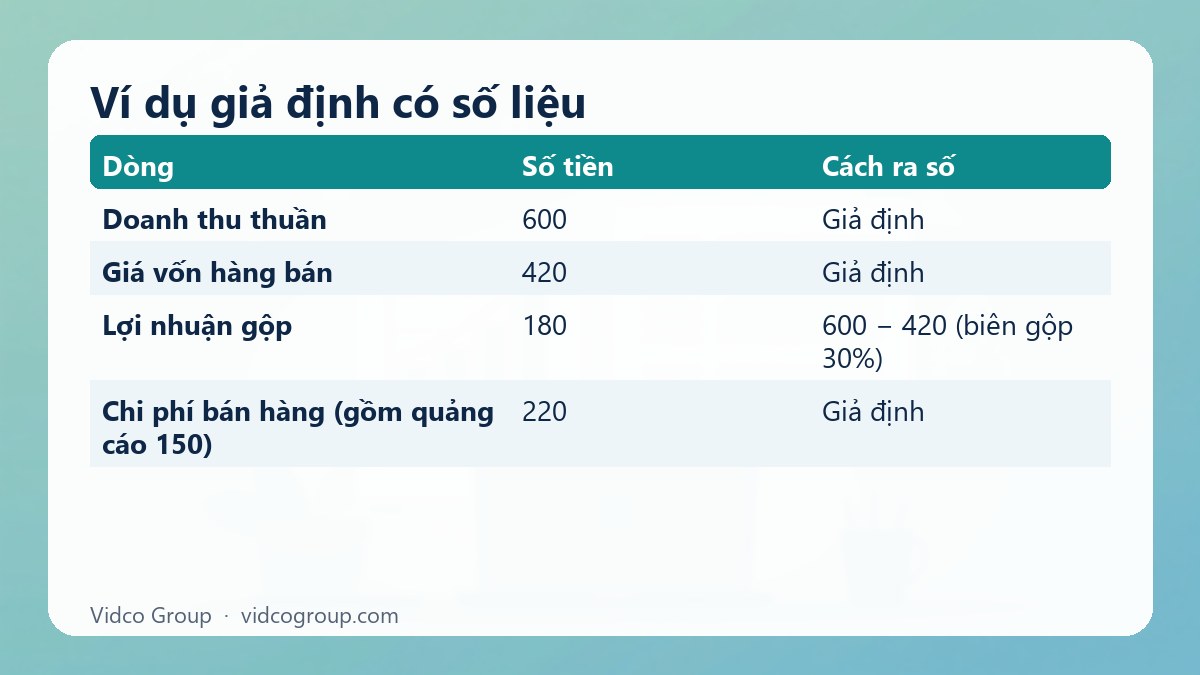
| Dòng | Số tiền | Cách ra số |
|---|---|---|
| Doanh thu thuần | 600 | Giả định |
| Giá vốn hàng bán | 420 | Giả định |
| Lợi nhuận gộp | 180 | 600 − 420 (biên gộp 30%) |
| Chi phí bán hàng (gồm quảng cáo 150) | 220 | Giả định |
| Chi phí quản lý doanh nghiệp | 110 | Giả định |
| Lợi nhuận hoạt động | −150 | 180 − 220 − 110 |
| Chi phí tài chính ròng | 20 | Lãi vay trừ lãi tiền gửi |
| Lợi nhuận trước thuế | −170 | −150 − 20 |
| Thuế thu nhập doanh nghiệp | 0 | Không phát sinh khi không có thu nhập tính thuế (giản lược) |
| Lỗ ròng (net loss) | −170 | Biên lỗ ròng = −170 / 600 ≈ −28,3% |
Phân tích nhanh: biên gộp 30% chỉ đủ chi trả giá vốn và một phần chi phí bán hàng. Riêng chi phí quảng cáo 150 triệu đồng đã gần bằng lợi nhuận gộp (180). Nếu doanh nghiệp muốn hòa vốn ở mức lợi nhuận hoạt động, cần doanh thu thuần tối thiểu: (Chi phí bán hàng + quản lý) / Biên gộp = 330 / 0,30 = 1.100 triệu đồng, giả định chi phí cố định giữ nguyên (thực tế chi phí bán hàng thường tăng theo doanh thu, nên phép tính này chỉ mang tính minh họa).
Nguyên nhân phổ biến gây lỗ ròng
| Nhóm nguyên nhân | Dấu hiệu trong báo cáo | Hướng kiểm tra |
|---|---|---|
| Giá bán quá thấp, khuyến mãi sâu | Biên gộp giảm qua các kỳ | So giá vốn từng nhóm hàng, rà soát chương trình giảm giá |
| Chi phí thu hút khách hàng quá cao | Chi phí bán hàng tăng nhanh hơn doanh thu | Tính CAC, ROAS và thời gian hoàn vốn theo kênh |
| Chi phí cố định lớn so với quy mô | Chi phí quản lý và thuê mặt bằng cao | Tính điểm hòa vốn, đánh giá lại cơ cấu |
| Hoàn trả, hủy đơn cao | Các khoản giảm trừ doanh thu lớn | Nguyên nhân hoàn: mô tả, chất lượng, giao hàng |
| Gánh nặng lãi vay | Chi phí tài chính lớn | Cơ cấu nợ, kỳ hạn, khả năng trả lãi |
| Khoản bất thường | Dự phòng, thanh lý, phạt | Có lặp lại không? |
| Tính thời vụ | Quý thấp điểm lỗ, quý cao điểm lãi | Xem số liệu cả năm hoặc cùng kỳ năm trước |
Lỗ có kế hoạch và lỗ ngoài kiểm soát
Không phải lỗ nào cũng giống nhau. Một số doanh nghiệp, đặc biệt ở giai đoạn tăng trưởng, chủ động đầu tư vào quảng cáo và hạ tầng để chiếm thị phần. Cách phân biệt thực tế:
| Tiêu chí | Lỗ có kế hoạch | Lỗ ngoài kiểm soát |
|---|---|---|
| Có ngân sách và ngưỡng dừng | Có, được duyệt từ trước | Không |
| Chỉ số đi kèm | CAC, giữ chân khách, doanh thu định kỳ cải thiện theo lộ trình | Chỉ số xấu đi nhưng không rõ nguyên nhân |
| Tiền mặt | Còn đủ vài kỳ | Cạn nhanh |
| Đường quay lại có lãi | Có giả định và mốc kiểm tra | Chưa có |
Bản thân việc “có kế hoạch” không đảm bảo thành công, chỉ cho phép quản trị lỗ như một khoản đầu tư có giới hạn.
Lỗ ròng và tiền mặt: chỉ số runway
Lỗ kế toán khác với tiền ra khỏi tài khoản. Tuy nhiên, để ước tính nhanh, nhiều đội dùng runway = Tiền mặt hiện có / Mức tiêu tiền ròng mỗi tháng.
Ví dụ giả định tiếp doanh nghiệp “B”: lỗ ròng 170 triệu đồng/quý, giả định tiêu tiền ròng xấp xỉ bằng lỗ ròng (thực tế còn phụ thuộc khấu hao, công nợ, hàng tồn). Mỗi tháng khoảng 170 / 3 ≈ 56,7 triệu đồng. Nếu tiền mặt còn 340 triệu đồng thì runway ≈ 340 / 56,7 ≈ 6 tháng. Con số này chỉ là điểm xuất phát; hãy dùng báo cáo lưu chuyển tiền tệ và dự báo dòng tiền để có kết quả chính xác hơn, và bảng cân đối kế toán để xem nợ phải trả sắp đến hạn (bảng cân đối kế toán là gì).
Lỗ và thuế: những điều cần kiểm tra
- Thuế thu nhập doanh nghiệp tính trên thu nhập tính thuế, vì vậy kỳ lỗ thường không phát sinh thuế này, nhưng nghĩa vụ thuế khác như thuế giá trị gia tăng, thuế thu nhập cá nhân của người lao động vẫn có thể phát sinh.
- Chuyển lỗ: quy định thuế thường cho phép bù trừ lỗ vào thu nhập các năm sau trong một thời hạn giới hạn; thời hạn và điều kiện cụ thể cần được kiểm tra theo văn bản hiện hành.
- Chi phí hợp lệ: không phải khoản chi nào ghi nhận trong kế toán cũng được trừ khi tính thuế. Vì vậy lỗ kế toán và lỗ tính thuế có thể khác nhau.
- Nghĩa vụ công bố: doanh nghiệp niêm yết hoặc có kiểm toán bắt buộc có yêu cầu riêng về công bố thông tin.
Các nội dung trên chỉ là danh sách cần kiểm tra, không phải tư vấn thuế. Nên tham khảo kế toán thuế hoặc luật sư.
Lỗ ròng trong bối cảnh marketing và quảng cáo
- Đừng cắt quảng cáo một cách máy móc. Trước khi cắt, hãy xem kênh nào đóng góp lợi nhuận gộp lớn hơn chi phí của nó. Cắt nhầm kênh sinh lời sẽ làm doanh thu giảm và lỗ nặng hơn.
- Tính ROAS hòa vốn theo biên gộp. Với biên gộp 30% như ví dụ “B”, ngưỡng ROAS hòa vốn ở mức lợi nhuận gộp là 1 / 0,30 ≈ 3,3. Chiến dịch có ROAS 2,5 đang làm lỗ sâu thêm trên từng đơn. Xem ROAS là gì.
- Đo thời gian hoàn vốn CAC. Nếu khách hàng mua lại, lỗ ở đơn đầu có thể được bù ở các đơn sau. Điều kiện là bạn có dữ liệu giữ chân thực chứ không phải giả định lạc quan. Xem CLV.
- Ưu tiên nhóm sản phẩm biên cao khi dòng tiền hạn chế, thay vì chạy toàn bộ danh mục.
- Báo cáo trung thực với lãnh đạo: tách rõ chi phí đầu tư tăng trưởng và chi phí vận hành thường nhật để quyết định đúng.
Bảng quyết định nhanh cho đội marketing khi doanh nghiệp đang lỗ:
| Tình huống | Hành động hợp lý | Tránh |
|---|---|---|
| Biên gộp thấp, ROAS thấp | Xem lại giá, giảm khuyến mãi, bỏ nhóm quảng cáo kém | Tăng ngân sách để “kéo doanh thu” |
| Biên gộp tốt, CAC cao | Tối ưu nội dung, trang đích, đối tượng; xem các chỉ số chạy ads | Cắt toàn bộ quảng cáo |
| Tỷ lệ hoàn trả cao | Sửa mô tả sản phẩm, kiểm soát chất lượng | Chỉ tăng đơn để lấp doanh thu |
| Doanh thu theo mùa | Dự phòng tiền cho quý thấp điểm | Đánh giá cả năm bằng một quý |
Quy trình đánh giá và xử lý khi báo cáo cho thấy lỗ
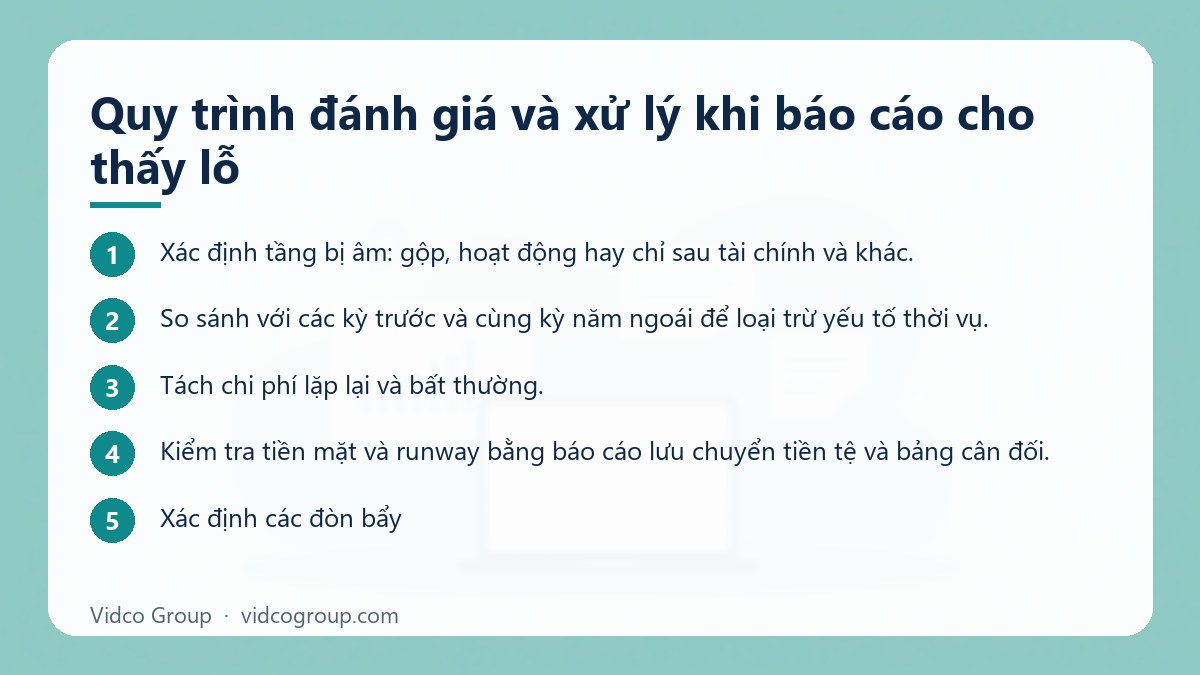
- Xác định tầng bị âm: gộp, hoạt động hay chỉ sau tài chính và khác.
- So sánh với các kỳ trước và cùng kỳ năm ngoái để loại trừ yếu tố thời vụ.
- Tách chi phí lặp lại và bất thường.
- Kiểm tra tiền mặt và runway bằng báo cáo lưu chuyển tiền tệ và bảng cân đối.
- Xác định các đòn bẩy: giá, giá vốn, chi phí bán hàng, hoàn trả, chi phí cố định, cơ cấu nợ.
- Đặt giả định và mốc kiểm tra (ví dụ biên gộp lên bao nhiêu, ROAS bao nhiêu sau 2 tháng).
- Trao đổi sớm với chủ nợ, nhà đầu tư, ngân hàng nếu cần và nhờ chuyên gia khi vấn đề nghiêm trọng.
Lỗi thường gặp
- Đồng nhất lỗ ròng với “sắp sập”. Chưa đủ thông tin nếu chưa biết tiền mặt và kế hoạch.
- Đồng nhất có lãi với an toàn. Doanh nghiệp có lãi vẫn có thể thiếu tiền.
- Lấy một quý thấp điểm để kết luận cả năm.
- Cắt chi phí đồng loạt thay vì phân tích theo kênh và nhóm sản phẩm.
- Tăng doanh thu bằng khuyến mãi khiến biên gộp âm và lỗ lớn hơn.
- Bỏ qua kiểm tra khoản chi tính thuế khi tính lỗ để chuyển kỳ sau.
Câu hỏi thường gặp
Net loss (lỗ ròng) là gì?
Net loss là kết quả âm ở dòng cuối báo cáo kết quả kinh doanh, khi tổng chi phí (gồm cả thuế) lớn hơn tổng doanh thu và thu nhập trong kỳ. Nói cách khác, lợi nhuận sau thuế nhỏ hơn 0.
Lỗ ròng có giống lỗ lũy kế không?
Không. Lỗ ròng là kết quả của một kỳ, còn lỗ lũy kế là tổng lỗ chưa được bù đắp qua nhiều kỳ, thể hiện trên bảng cân đối kế toán ở chỉ tiêu lợi nhuận sau thuế chưa phân phối khi có giá trị âm.
Doanh nghiệp lỗ ròng có phải đóng thuế thu nhập doanh nghiệp không?
Thuế thu nhập doanh nghiệp dựa trên thu nhập tính thuế nên thường không phát sinh trong kỳ không có thu nhập tính thuế. Tuy nhiên vẫn có các nghĩa vụ thuế khác và quy định có thể thay đổi, vì vậy hãy kiểm tra văn bản hiện hành với kế toán thuế.
Lỗ ròng có thể chuyển sang năm sau không?
Quy định thuế thường cho phép bù trừ lỗ vào thu nhập chịu thuế các năm sau trong một thời hạn nhất định và theo điều kiện. Vì thời hạn có thể thay đổi, hãy kiểm tra văn bản thuế hiện hành trước khi lập kế hoạch.
Lỗ ròng có nghĩa là hết tiền không?
Không. Lỗ kế toán và dòng tiền là hai khái niệm khác nhau. Hãy xem tiền mặt, nợ ngắn hạn và dự báo dòng tiền để đánh giá runway.
Startup thường lỗ ròng có bình thường không?
Nhiều doanh nghiệp tăng trưởng chấp nhận lỗ có kế hoạch để đầu tư vào sản phẩm và thu hút khách hàng. Điều bình thường chỉ khi có ngân sách rõ, chỉ số theo dõi và đường quay lại có lãi hợp lý, không phải khi lỗ kéo dài không kiểm soát.
Quảng cáo có nên cắt khi doanh nghiệp đang lỗ không?
Không nên cắt máy móc. Hãy so lợi nhuận gộp mang lại từ từng chiến dịch với chi phí của nó, cắt phần không đạt ngưỡng ROAS hòa vốn và giữ phần sinh lời. Trao đổi với đội làm quảng cáo để có dữ liệu theo chiến dịch.
Làm sao giảm lỗ ròng nhanh mà ít rủi ro?
Thường bắt đầu từ các đòn bẩy ít gây tổn hại doanh thu: rà soát khuyến mãi quá sâu, hoàn trả, chi phí quảng cáo kém hiệu quả, và đàm phán điều khoản thanh toán. Việc tái cấu trúc lớn nên có tư vấn chuyên môn.
Kết luận và bước tiếp theo
Lỗ ròng là tín hiệu cần phân tích, không phải bản án. Hãy xác định tầng nào âm, nguyên nhân là gì, tiền mặt còn bao lâu và đòn bẩy nào có thể xoay chuyển. Tiếp theo, đọc bảng cân đối kế toán là gì để kiểm tra khả năng trả nợ và tiền mặt.
Vidco Group có thể hỗ trợ: nếu chi phí quảng cáo đang là phần lớn chi phí bán hàng và bạn muốn rà soát hiệu quả theo từng kênh, Vidco Group có thể giúp qua dịch vụ chạy quảng cáo Google Ads và marketing online.
Nguồn tham khảo
- MISA: Tổng hợp hướng dẫn Thông tư 99/2025/TT-BTC
- Thư Viện Pháp Luật: Thông tư 99/2025/TT-BTC có hiệu lực từ 01/01/2026
- IFRS Foundation: IAS 1 Presentation of Financial Statements
- Investor.gov (SEC): How to read a 10-K
Cập nhật: tháng 10/2026. Bài viết là kiến thức tổng quan, không phải tư vấn tài chính, kế toán hoặc pháp lý; hãy kiểm tra chuẩn mực kế toán và văn bản thuế hiện hành.
Bài viết liên quan
- Net income (thu nhập ròng) là gì? Công thức và ví dụ
- Net Promoter Score Là Gì? Cách Tính & Cải Thiện NPS Hiệu Quả
- Mở Rộng Thị Trường Là Gì? Bốn Hướng Đi Và Rủi Ro Của Từng Hướng
- Khóa Học Content Marketing: Lộ Trình Tự Học 12 Tuần Miễn Phí
Xem toàn bộ chủ đề: KPI, thuật ngữ tài chính và đo lường marketing.